Italia 2026: perché i capitali internazionali scelgono il real estate italiano
Nel primo semestre 2026 gli investimenti immobiliari in Italia hanno superato i 7 miliardi di euro, con una quota estera tra il 67% e il 75%. Dietro i numeri, un cambiamento di fondo: il valore si crea trasformando gli immobili, non semplicemente detenendoli.
Italia · Ottobre 2026
Un semestre da record per i capitali esteri
Il 2026 si è aperto con il miglior primo semestre degli ultimi anni per il mercato italiano degli investimenti immobiliari.
Secondo il Research & Data Intelligence di Patrigest | Gabetti Group, nei primi sei mesi dell’anno il settore ha attratto 7,3 miliardi di euro, con una crescita del 37% rispetto allo stesso periodo del 2025. JLL, che include sviluppi e share deal, stima un volume di circa 7,8 miliardi (+34%).
Il dato più significativo riguarda la provenienza dei capitali: il 67% dei volumi è di origine estera secondo Gabetti, il 75% secondo JLL — in entrambi i casi sopra la media decennale. Per volume investito i primi paesi sono Stati Uniti, Qatar e Spagna; per numero di operazioni Stati Uniti, Francia e Spagna.
Il 2025 si era già chiuso come il secondo miglior anno di sempre: 12,5 miliardi di euro (+23%), con il 58% di capitale estero (Cushman & Wakefield).
- €7,3 mld
- Investimenti H1 2026
- +37%
- vs. primo semestre 2025
- 67–75%
- Quota di capitali esteri
- €12,5 mld
- Totale 2025 (+23%)
Dove va il capitale: retail, logistica, living
La composizione degli investimenti racconta un mercato che si sta riequilibrando.
Il retail è tornato protagonista con circa 2,4 miliardi (+116%), il miglior primo semestre mai registrato per il comparto. La logistica ha raggiunto 1,2 miliardi (+48%). L’hospitality si è mantenuta poco sotto 1,2 miliardi: in calo del 10% rispetto a un 2025 eccezionale, ma con Milano in testa (30% dei volumi) e un peso dell’85% per gli alberghi luxury e upper-scale.
Il living — residenziale in sviluppo e student housing — è il segmento con la crescita più rapida: +89%, a circa 650 milioni su 19 operazioni, di cui oltre il 60% concentrate su Milano e la sua area metropolitana. Il build-to-sell rappresenta il 48% di questo volume.
Gli uffici, a circa 650 milioni (-29%), restano concentrati nei CBD di Milano e Roma (80% del totale). Le asset class alternative, data center in testa, hanno toccato 750 milioni (+140%).
- Retail
- Logistica
- Hospitality
- Living
- Uffici
- Data center
- +89%
- Living (residenziale e student housing)
- 60%+
- Del living concentrato su Milano
- 4,5%
- Prime yield multifamily (JLL)
Perché l’Italia resta attrattiva
Tre fattori spiegano la fiducia degli investitori internazionali.
I rendimenti. I prime yield italiani restano competitivi rispetto agli altri mercati europei: 4,0% per gli uffici a Milano, 4,5% per il residenziale multifamily, 5,3% per la logistica, 6,5% per i centri commerciali (JLL, Q2 2026). Dopo il repricing del biennio precedente, Cushman & Wakefield attende una stabilizzazione dei rendimenti nel corso del 2026.
Il prodotto. L’Italia offre un patrimonio immobiliare vasto, spesso datato e sotto-utilizzato: edifici in posizioni eccellenti che necessitano di riqualificazione energetica, riconversione d’uso o frazionamento. È qui che si concentra la domanda di capitale value-add.
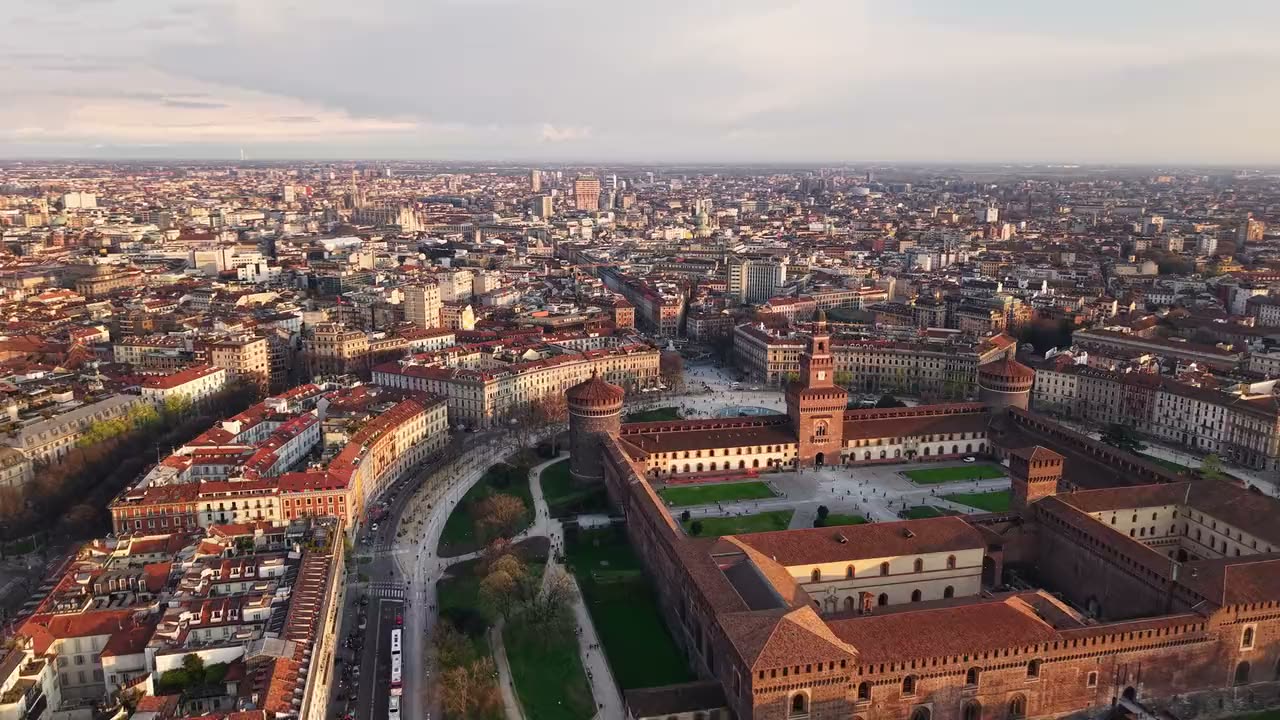
Il contesto. Milano si conferma hub europeo per uffici, hospitality e living; il regime fiscale per i nuovi residenti continua a sostenere la domanda di residenze di pregio da parte di famiglie e imprenditori internazionali.
Dalla detenzione alla trasformazione
Il messaggio che arriva dagli operatori è chiaro. Per Luca Dondi dall’Orologio, CEO di Patrigest, il tratto distintivo di questa fase è la «trasformazione strutturale della domanda». Per Daniele Martignetti, CEO di Great (Gabetti Group), la creazione di valore dipende «sempre meno dalla semplice detenzione dell’asset».
Cushman & Wakefield prevede per il 2026 un graduale ritorno del capitale core verso asset prime e ben posizionati, con una selettività crescente verso immobili ESG-compliant e profili di rischio contenuti.
In altre parole: il mercato premia chi sa individuare l’immobile giusto, strutturare l’operazione e gestirne ogni fase — dall’acquisizione all’exit. Il contesto macro (incertezza geopolitica, inflazione, politica monetaria più restrittiva) rende questa capacità ancora più importante.
Cosa significa per chi investe.
L’Italia è tornata al centro delle strategie dei capitali internazionali, ma il 2026 non è un mercato dove basta comprare e aspettare. Le operazioni che funzionano sono quelle costruite su un’analisi rigorosa, un Business Plan credibile e una gestione attiva dello sviluppo.
Selezione
Gli asset che attraggono capitale sono prime, ben localizzati e con un potenziale di trasformazione chiaro.
Living a Milano
Il residenziale in sviluppo è il segmento in più rapida crescita e si concentra sul capoluogo lombardo.
Gestione
Il valore si crea nelle fasi di progetto, cantiere e exit — non nella sola detenzione.
Fonti e metodologia
Patrigest | Gabetti Group, Research & Data Intelligence, H1 2026 (via idealista/news, agosto 2026); JLL, Italy Capital Markets Q2 2026; Cushman & Wakefield, Italy Real Estate Market Overview H2 2025 & Outlook 2026. Le elaborazioni rappresentano scenari basati su ipotesi e non costituiscono promessa o garanzia di risultato.
Leggi la fonte